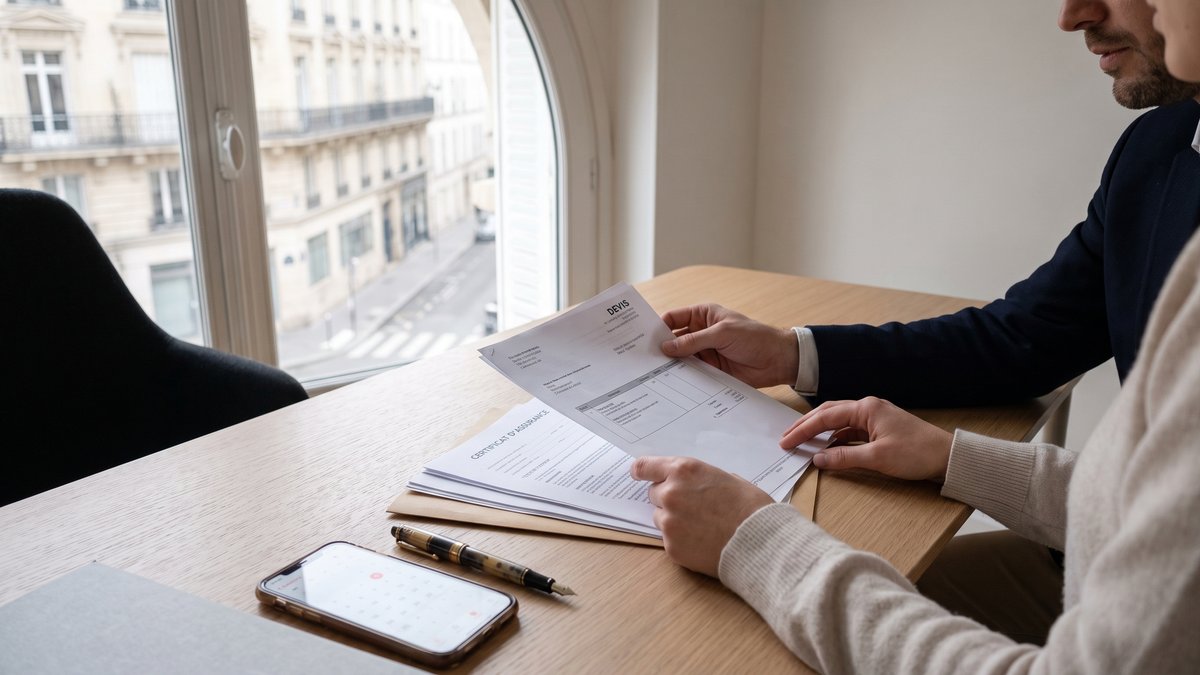
Avant de signer un devis local, comment vérifier les assurances qui protègent vraiment
Un devis d'entreprise locale peut paraître net, compétitif, presque évident. Pourtant, juste avant de signer, une zone grise revient souvent : l'assurance du prestataire. C'est là que se joue une part discrète mais décisive du risque, pour un chantier, un dépannage ou une prestation technique.
Un devis propre ne prouve pas que vous êtes bien couvert
Beaucoup de lecteurs nous le disent après comparaison : le prix est cohérent, le contact est bon, les délais tiennent à peu près. Mais lorsqu'il faut signer un devis de travaux local, les garanties restent parfois réduites à une ligne vague - "assurance incluse", "décennale à jour", "RC pro OK". Or, une mention commerciale n'a pas de valeur probante si elle n'est pas accompagnée d'un justificatif identifiable.
Le vrai sujet n'est pas seulement la bonne foi du professionnel. C'est l'adéquation entre l'activité déclarée, la période de validité et la nature exacte des travaux. Une entreprise peut être assurée, oui, mais pas pour l'intervention que vous lui confiez. C'est le détail qui coûte cher quand un sinistre apparaît plus tard, souvent au mauvais moment.
Pour un particulier comme pour une petite entreprise, le risque est double : un recours plus complexe en cas de dommage, et un reste à charge imprévu si l'assureur refuse sa garantie. C'est moins spectaculaire qu'un devis anormalement bas, mais parfois plus dangereux.
Décennale, RC pro, garanties contractuelles : il faut distinguer les couches de protection
La décennale ne couvre pas tout, loin de là
La garantie décennale concerne surtout les travaux de construction ou de rénovation qui peuvent compromettre la solidité de l'ouvrage ou le rendre impropre à sa destination. En clair, elle ne s'applique ni à toutes les prestations, ni à tous les désordres. Vérifier une assurance décennale d'entreprise, c'est donc d'abord vérifier que le métier et les travaux concernés entrent bien dans ce cadre.
Un peintre, un carreleur, un couvreur, un menuisier extérieur ou une entreprise de gros œuvre n'ont pas tous les mêmes périmètres de garantie. Une attestation correcte doit permettre d'identifier l'assuré, l'assureur, la période de validité et surtout les activités garanties. Si l'intitulé de l'activité est trop large, trop flou ou manifestement décalé, il faut creuser. Un peu, simplement.
La responsabilité civile professionnelle agit autrement
La responsabilité civile professionnelle de l'artisan ou du prestataire couvre plutôt les dommages causés à des tiers pendant l'exécution de la mission : un équipement abîmé, un dégât accidentel, une maladresse qui entraîne un préjudice immédiat. Elle n'a pas la même logique que la décennale, et les deux ne se remplacent pas.
Pour les prestations hors bâtiment - informatique, télécoms, sécurité, maintenance, communication - c'est souvent la RC pro qui mérite l'examen le plus attentif, avec les garanties contractuelles propres au devis. Un prestataire local sérieux n'est généralement pas contrarié par cette demande. Au contraire, les professionnels bien organisés envoient l'attestation presque sans qu'on la leur réclame.
Les 5 preuves à demander avant signature
- L'attestation d'assurance en cours de validité - pas une ancienne version jointe à un dossier oublié.
- Le nom exact de l'entreprise assurée - il doit correspondre au devis, sans approximation sur la raison sociale.
- Les activités garanties - elles doivent couvrir la mission précise confiée.
- Les références du contrat et de l'assureur - utiles en cas de vérification ou de déclaration ultérieure.
- Les garanties écrites du devis - délais, réserves, exclusions, SAV éventuel, conditions d'intervention.
Cette vérification reste simple si vous la formulez proprement : demander les attestations "pour le dossier" ou "pour valider le périmètre des garanties" suffit souvent. Dans notre lecture des profils locaux sur le classement par villes, c'est d'ailleurs un bon révélateur : les entreprises les plus structurées répondent clairement, sans théâtre.
Quand l'attestation et le devis ne racontent pas la même histoire
À Angers, une petite société de services a retenu un artisan pour reprendre une partie de ses locaux après un dégât mineur. Le devis était net, les échanges fluides, presque reposants. Puis un détail a attiré l'attention : l'attestation fournie mentionnait une activité de maintenance générale, alors que les travaux incluaient une reprise plus structurelle. Nous voyons souvent ce point remonter quand un lecteur consulte nos articles avant de trancher.
Le client a demandé une confirmation écrite du périmètre couvert. La réponse est arrivée, partielle d'abord, puis plus précise avec un document à jour. Les travaux ont été recadrés, et une partie sensible a été confiée à un autre intervenant mieux assuré pour ce lot. Rien de dramatique, au fond. Mais c'est exactement le genre d'écart discret qui évite un litige plus tard. Une assurance floue n'est pas un détail administratif ; c'est parfois la vraie frontière entre un devis acceptable et un engagement fragile.
Les signaux d'alerte qui doivent vous faire ralentir
Trois indices reviennent souvent
Une attestation expirée, d'abord. C'est le signal le plus simple, et pourtant il passe encore. Ensuite, un nom d'entreprise incohérent entre devis, cachet, assurance et coordonnées bancaires. Enfin, une activité non couverte ou décrite trop vaguement pour la mission prévue.
Vous pouvez aussi vous méfier d'une réponse qui contourne la question : "ne vous inquiétez pas", "on a toujours travaillé comme ça", "je vous enverrai ça plus tard". Peut-être n'y a-t-il rien de grave. Mais tant que les preuves n'arrivent pas, le doute reste à votre charge, pas à la leur.
Si vous cherchez encore un professionnel plus lisible, consulter l'annuaire ou comparer plusieurs profils par ville aide à replacer un devis dans un ensemble plus crédible. Et pour une entreprise qui souhaite mieux présenter ses garanties et sa visibilité locale, l'inscription répond justement à cette logique de clarté.
Pour compléter vos vérifications, Service-Public.fr et l'Institut national de la consommation publient des repères utiles sur les obligations d'information et les réflexes à adopter avant des travaux.
Signer, oui - mais quand les preuves sont alignées
Demander une attestation ne revient pas à soupçonner un prestataire local ; c'est simplement acheter avec méthode. Un devis rassure par sa forme, une assurance valable rassure par sa portée. Entre les deux, il y a votre marge de sécurité. Si vous comparez encore plusieurs entreprises de proximité, parcourez nos articles et les entreprises classées par ville pour avancer avec des critères plus solides. Et si vous êtes un professionnel local, référencez votre entreprise pour rendre vos garanties visibles dès le premier contact.